
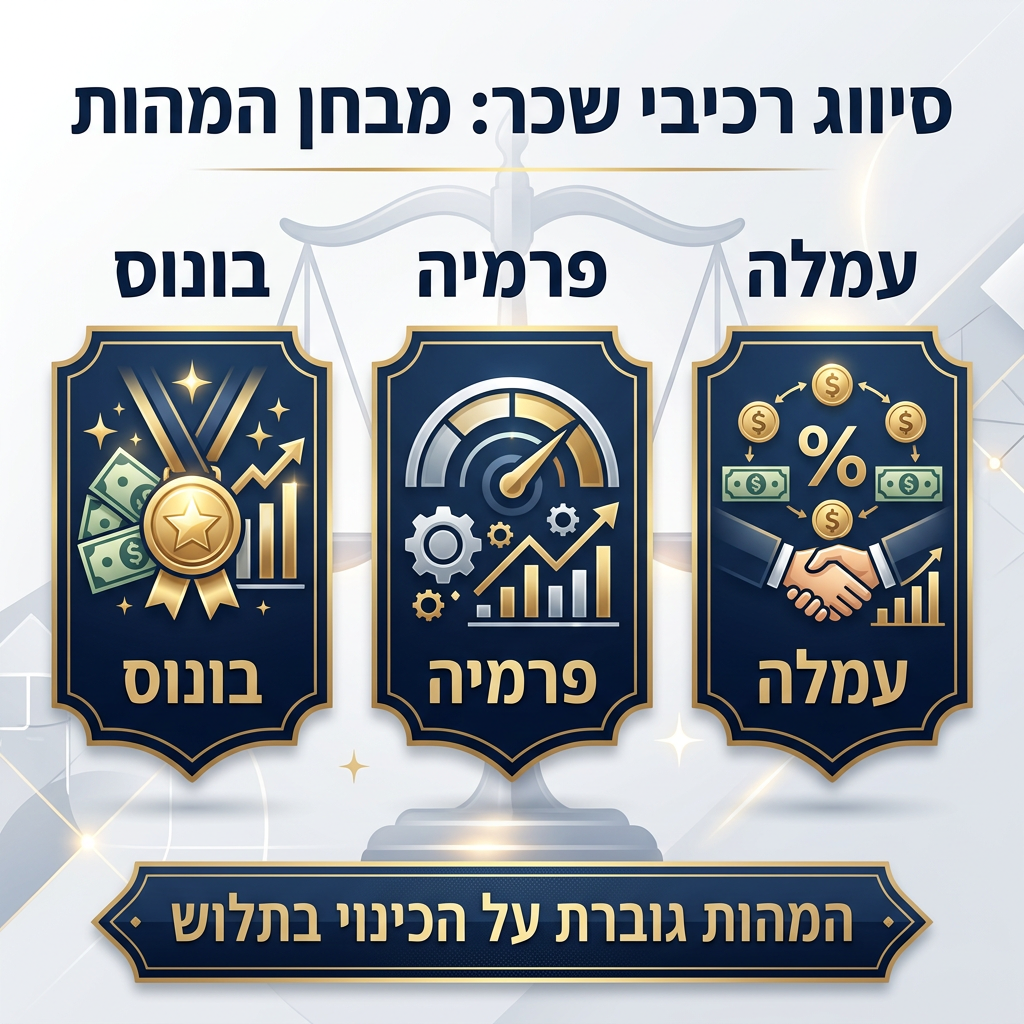
מדוע חשוב להבין את ההבדל בין בונוס, פרמיה ועמלה?
כשאתם מסתכלים על תלוש השכר שלכם בסוף החודש, קל מאוד ללכת לאיבוד בין שלל השורות והתוספות. עבור רובנו, העיקר הוא הסכום הסופי שנכנס לחשבון הבנק, אבל בדיני עבודה יש לכל מילה ולכל הגדרה משקל כלכלי עצום. ההבדל בין תשלום שמוגדר כבונוס, כפרמיה או כעמלה אינו עניין סמנטי בלבד – הוא משפיע באופן ישיר על הכיס שלכם.
הסיווג המדויק של רכיבי השכר קובע אילו סכומים ייחשבו כחלק מ”השכר הקובע” לצורך חישוב זכויות סוציאליות מהותיות. בין אם מדובר בהפרשות החודשיות לפנסיה ולקרן ההשתלמות, בצבירת ימי חופשה ומחלה, ובין אם מדובר בסכום שתקבלו כפיצויי פיטורים בעת סיום העבודה הכינוי שנבחר עשוי לחרוץ את גורל התשלום.
מעבר לכך, חשוב שתדעו כי פסיקת בתי הדין לעבודה אינה מסתפקת בכותרת שהמעסיק בחר להדפיס בתלוש. בתי הדין מיישמים בעקביות את מבחן המהות ולא את מבחן הכינוי; כלומר, מה שקובע בפועל הוא המנגנון האמיתי שמאחורי התשלום, התנאים לזכאותו ואופן חישובו, ולא השם שניתן לו בהסכם העבודה.
כלל ברזל בפסיקה: הסיווג המשפטי של רכיב שכר נקבע תמיד לפי מהות התשלום ולא לפי שמו. תשלום קבוע שאינו תלוי בתפוקה או במאמץ מיוחד ייחשב כשכר עבודה רגיל לכל דבר ועניין (לרבות לעניין פיצויי פיטורים ופנסיה), גם אם המעסיק בחר לכנותו בתלוש השכר “פרמיה” או “בונוס”.
השוואה מרוכזת: סיווג רכיבי שכר בדיני עבודה
| רכיב שכר | מהות התשלום ותנאי הזכאות | פיצויי פיטורים (הכללה בשכר הקובע) | הפרשות לפנסיה (צו ההרחבה) | מעמד כשהתשלום קבוע או בלתי מותנה (פיקטיבי) |
| בונוס אמיתי | מענק התלוי ברווחיות החברה או בשיקול דעת בלעדי של ההנהלה | ככלל אינו נכלל | ככלל אינו נכלל (אלא אם הוסכם אחרת) | שכר יסוד לכל דבר ועניין – נכלל במלואו |
| פרמיה אמיתית | תוספת המותנית במאמץ מיוחד ובתפוקה אישית מעבר לנורמה | ככלל אינה נכללת | ככלל אינה נכללת (אלא אם הוסכם אחרת) | שכר יסוד לכל דבר ועניין – נכלל במלואו |
| עמלות מכירה | תשלום ישיר עבור ביצוע העבודה הרגילה (אחוז ממכירות/רווח) | ככלל נכללות (לפי ממוצע 12 החודשים האחרונים) | ככלל נכללות (עד תקרת השכר הממוצע במשק, אלא אם הוסכם מעבר לכך) | שכר יסוד רגיל המזכה במלוא הזכויות הסוציאליות |
מהו בונוס בדיני עבודה ומתי הוא נחשב לתשלום מותנה?
כדי להבין לעומק כיצד מוגדר כל רכיב, כדאי להתחיל באחד התשלומים הנפוצים והמבלבלים ביותר בעולם התעסוקה: הבונוס. במונחים משפטיים, בונוס מוגדר כמענק שניתן לעובדים כביטוי להערכה, רצון טוב או חלוקת רווחים, בדרך כלל על בסיס תוצאות כלליות של החברה או עמידה ביעדים רחבים במיוחד. המאפיין המרכזי של בונוס קלאסי הוא היותו תשלום התלוי בשיקול דעתו הבלעדי של המעסיק או בתנאי מתלה מהותי, כגון רווחיות שנתית של הארגון כולו ולא בזכות אוטומטית שקמה מכוח העבודה הרגילה שלכם.
מתי הבונוס אינו נכלל בשכר הקובע לפיצויי פיטורים?
על פי הכלל הבסיסי בדיני עבודה, תשלום המותנה בתנאי אמיתי, אינו נחשב לחלק משכר היסוד. המשמעות היא שבעת סיום יחסי עבודה, המעסיק ככלל אינו מחויב לשקלל את סכומי הבונוס האמיתי בתוך חישוב פיצויי הפיטורים ולרוב גם אין חובה בדין להפריש בגינו לקרן הפנסיה, אלא אם הוסכם אחרת במפורש בחוזה האישי או בהסכם קיבוצי.
כאשר מדובר, למשל, במענק שנתי חד-פעמי המחולק בסוף שנת כספים מוצלחת על פי החלטת ההנהלה, מדובר בתשלום מותנה מובהק. אם השנה הייתה חלשה והחברה לא רשמה רווחים, המעסיק רשאי שלא לחלק את המענק כלל, מבלי שהדבר ייחשב להרעת תנאים או להפרת חוזה.
כיצד מבדילים בין בונוס אמיתי לבין פיקציה משפטית?
כאן בדיוק נכנסים לתמונה בתי הדין לעבודה, שלא מהססים להרים את המסך מעל הגדרות שנועדו לקפח עובדים. לא פעם, מעסיקים בוחרים לפצל את שכר היסוד של העובדים באופן מלאכותי: חלק אחד מוגדר כ”שכר יסוד” והחלק השני כ”בונוס חודשי קבוע”. אם אתם מקבלים סכום קבוע מדי חודש בחודשו, ללא תלות ברווחי המעסיק, ללא עמידה ביעד משתנה וללא כל שיקול דעת אמיתי מצד ההנהלה, מדובר בבונוס פיקטיבי.
במצב כזה, הפסיקה קובעת חד-משמעית כי ה”בונוס” אינו אלא שכר רגיל לכל דבר ועניין שהוסווה במטרה להפחית את העלויות הסוציאליות של המעסיק. כאשר מתגלה פיקציה כזו, בית הדין יורה על הכללת מלוא הסכום בשכר הקובע, ויחייב את המעסיק לשלם רטרואקטיבית את כל ההפרשים המגיעים לכם – לרבות פיצויי פיטורים מלאים, פדיון ימי חופשה והפרשות פנסיוניות חסרות.
לכן, כשאתם בוחנים את תלוש השכר ואת הסכם העבודה, אל תסתפקו בכותרת “בונוס”. שאלו את עצמכם: האם התשלום באמת תלוי ברווחיות או בשיקול דעת? האם הוא משתנה או קבוע? התשובות לשאלות הללו הן שיקבעו את מעמדו המשפטי והכלכלי האמיתי.
מהי פרמיה ומתי היא מהווה חלק אינטגרלי משכר היסוד?
לאחר שראינו כיצד מתייחס הדין לבונוסים מותנים, הגיע הזמן לבחון רכיב נפוץ נוסף שמעורר לא מעט מחלוקות מול מעסיקים: הפרמיה. בעוד שבונוס נקשר בדרך כלל לרווחיות כוללת או לשיקול דעת ניהולי רחב, פרמיה נועדה בראש ובראשונה לתמרץ אתכם באופן ישיר. בבסיסה, פרמיה היא תוספת שכר הניתנת עבור תפוקה אישית, יעילות מוגברת או עמידה ביעדי ייצור וביצוע מוגדרים ומדידים, מעבר למכסה או לנורמה הבסיסית הנדרשת במסגרת התפקיד.
כיצד מבחינים בין פרמיה אמיתית לפרמיה פיקטיבית?
המפתח לסיווג המשפטי של פרמיה טמון שוב בשאלת התנאי האמיתי. “פרמיה אמיתית” היא תשלום שמשתנה מחודש לחודש בהתאם לביצועים הממשיים שלכם: אם הגדלתם ראש, הגברתם את קצב הייצור או הגעתם ליעד מוגדר קיבלתם פרמיה בהתאם למדרגות שנקבעו מראש. אם לא עמדתם ביעד או שהתפוקה ירדה, התשלום יקטן או שלא ישולם כלל. במצב כזה, מכיוון שהתשלום תלוי במאמץ מיוחד ובתוצאה משתנה מעבר לנורמה, הוא ככלל אינו נכלל בשכר היסוד לצורך חישוב פיצויי פיטורים ופנסיה.
לעומת זאת, המציאות בשוק העבודה מראה שלא מעט מעסיקים עושים שימוש במונח “פרמיה” כדי להסוות שכר עבודה רגיל. אם אתם מקבלים בתלוש סכום חודשי קבוע שמופיע תחת הכותרת “פרמיה”, אך בפועל אין שום מדידה של תפוקה, אין יעדים מוגדרים והסכום משולם גם כאשר נעדרתם או כשהביצועים היו רגילים לחלוטין מדובר בפרמיה פיקטיבית לחלוטין. במקרים כאלה, הפסיקה קובעת כי מדובר בשכר יסוד לכל דבר ועניין, אשר פוצל באופן מלאכותי בלבד.
על מי מוטל נטל ההוכחה בבית הדין לעבודה?
כאשר מתעוררת מחלוקת משפטית לגבי אופי התשלום, הכלל הוא שנטל ההוכחה הראשוני מוטל על העובדים הטוענים כי רכיב מסוים בתלוש הוא פיקטיבי. עם זאת, ברגע שאתם מראים כי הסכום ששולם לכם תחת הכינוי “פרמיה” היה קבוע, בלתי מותנה ולא הושפע בפועל מתפוקה כלשהי, נטל ההוכחה מתהפך ועובר אל כתפי המעסיק.
בשלב זה, המעסיק הוא שנדרש להוכיח לבית הדין כי אכן פעל מנגנון תמרוץ אמיתי: להציג נורמות ייצור ברורות, להראות דוחות ביצוע חודשיים ולהוכיח כיצד חושב הסכום בכל חודש וחודש. אם המעסיק אינו מצליח להציג תשתית עובדתית זו, בית הדין יקבע כי התשלום מהווה חלק בלתי נפרד משכר היסוד שלכם.
כיצד משפיע סיווג הפרמיה על שאר הזכויות שלכם?
ההשלכות של הכרה בפרמיה כשכר יסוד מוסווה אינן מסתכמות רק בפיצויי פיטורים. כאשר פרמיה מסווגת מחדש כשכר אמיתי, נגזרות מכך השלכות רוחב על כלל הזכויות הסוציאליות שלכם:
- ערך יום עבודה: שווי יום חופשה ודמי מחלה יחושב על בסיס השכר המלא, כולל אותה “פרמיה”, מה שיגדיל משמעותית את התשלום בגין ימי היעדרות ופדיון חופשה בסיום עבודה.
- הודעה מוקדמת: תמורת הודעה מוקדמת או דמי הודעה מוקדמת ישולמו לפי השכר הכולל המעודכן.
- הפרשות פנסיוניות: המעסיק יחויב להשלים רטרואקטיבית הפרשות לקרן הפנסיה ולפיצויים בגין הסכומים שלא נכללו בשכר המבוטח.
בסופו של יום, חשוב לבדוק את התלוש בעיניים ביקורתיות: האם ה”פרמיה” שלכם באמת משקפת יעילות עודפת, או שהיא פשוט חלק בלתי נפרד מעבודתכם הרגילה?
כיצד משפיעות עמלות מכירה על פיצויי פיטורים והפרשות לפנסיה?
אם בתחומי הפרמיות והבונוסים ראינו מורכבות סביב שאלת התנאי האמיתי, הרי שבתחום עמלות המכירה הדין ברור ומבוסס: עמלות המשולמות לעובד עבור עצם ביצוע עבודתו הרגילה מהוות חלק אינטגרלי משכרו. עמלות מכירה הן תשלום המחושב בדרך כלל כאחוז מסוים ממחזור העסקאות, מהיקף המכירות או מרווחי העסקאות שנסגרו ישירות על ידכם. מדובר במודל תגמול שכיח במיוחד בקרב אנשי מכירות, מנהלי תיקי לקוחות ויועצים עסקיים. בניגוד למה שמעסיקים רבים חושבים או מנסים לטעון, עמלות מכירה אישיות ככלל אינן נחשבות ל”תוספת מותנית” שניתן להתעלם ממנה בחישוב הזכויות הפנסיוניות והפיצויים.
עם זאת, חשוב להבחין בין עמלה רגילה המשתלמת על כל עסקה כחלק מליבת השכר, לבין עמלות מיוחדות המותנות בחריגה מיעד מכירות חריג במיוחד או עמידה ביעד קבוצתי/ארגוני כולל במקרים אלה, הפסיקה אינה אחידה והרכיב עשוי להיבחן בקירוב לפרמיה אמיתית או לבונוס.
כיצד מחשבים פיצויי פיטורים כאשר השכר כולל עמלות?
הבסיס המשפטי המחייב לעניין זה מעוגן בתקנה 9 לתקנות פיצויי פיטורים (חישוב הפיצויים, והתפטרות שרואים אותה כפיטורים). התקנה קובעת מנגנון חישוב ייחודי: כאשר שכר העבודה משולם, כולו או חלקו, על בסיס עמלות אישיות מתוך פדיון או מחזור מכירות, השכר הקובע לצורך חישוב פיצויי פיטורים אינו נקבע לפי העמלה של החודש האחרון, אלא מורכב משכר היסוד בתוספת ממוצע העמלות שקיבלתם ב-12 החודשים שקדמו לסיום העבודה.
המשמעות הכלכלית לכך היא אדירה. אם עבדתם בחברה מספר שנים, ושכרכם הבסיסי עמד על 7,000 ש”ח אך בזכות עמלות מכירה הגעתם לממוצע חודשי של 15,000 ש”ח בשנה האחרונה – פיצויי הפיטורים שלכם יחושבו לפי שכר של 15,000 ש”ח לכל שנת עבודה, ולא לפי שכר הבסיס בלבד. מעסיקים שמנסים להחריג את רכיב העמלות בעת ביצוע גמר חשבון פועלים בניגוד גמור לחוק ומקפחים אתכם בסכומים שיכולים להגיע לעשרות ואף למאות אלפי שקלים.
מהן החובות הפנסיוניות החלות על רכיב העמלות?
לא רק בפיצויי פיטורים עסקינן, אלא גם בחיסכון הפנסיוני השוטף שלכם. על פי צו ההרחבה לביטוח פנסיוני מקיף במשק באתר Gov.il, השכר הפנסיוני המבוטח חייב לכלול את שכר היסוד יחד עם כל רכיב המהווה תמורה ישירה בעד העבודה הרגילה ועמלות מכירה אישיות ככלל נכללות בהגדרה זו.
עם זאת, חשוב לדייק מבחינה משפטית: חובת ההפרשה הסטטוטורית מכוח צו ההרחבה הכללי חלה על השכר עד לגובה תקרת השכר הממוצע במשק. מעבר לתקרה זו, אין חובה חוקית אוטומטית להפריש לפנסיה מכוח הצו הכללי, אלא אם כן קיים הסכם אישי מיטיב, נוהג מחייב במקום העבודה או הסכם קיבוצי ענפי הקובע חובת הפרשה על מלוא השכר ללא תקרה. מעסיק שנמנע מלהפריש לקופת הגמל או לפנסיה בגין העמלות עד לתקרה המזכה יוצר גירעון מצטבר משמעותי בחיסכון הפנסיוני שלכם לעת פרישה.
מתי כדאי לפנות לבדיקה משפטית מקצועית?
במקרים רבים עובדים מגלים את הקיפוח רק לאחר סיום יחסי העבודה, כשהם מקבלים את טופס 161 ואת מכתב השחרור לקופות. אם אתם מבחינים בפערים בין הסכומים שהרווחתם בפועל לבין הסכומים ששימשו בסיס לחישוב הזכויות שלכם, זהו בדיוק הזמן לפנות אל עורך דין דיני עבודה המתמחה בתחום.
איש מקצוע מנוסה יידע לבצע בדיקה יסודית של תלושי השכר, חוזי ההעסקה וההפרשות הפנסיוניות לאורך כל תקופת עבודתכם, להגיש דרישה מסודרת לקבלת מלוא ההפרשים, ובמידת הצורך לנהל תביעה בבית הדין לעבודה לתשלום פיצויים מלאים והשלמת כספי פנסיה רטרואקטיבית. אל תוותרו על כספים שהרווחתם בעמל כפיכם – העמלות שלכם הן שכר עבודה לכל דבר ועניין.
כיצד מומלץ לפעול כאשר קיים ספק בנוגע לסיווג רכיבי השכר?
אם התעורר אצלכם חשד שתלוש השכר שלכם אינו משקף נכונה את מהות התשלומים שאתם מקבלים, אל תמתינו ליום שבו תסיימו את עבודתכם. הצעד הראשון והחשוב ביותר הוא לבצע בדיקה יסודית של חוזה העבודה, נספחי התגמול ותלושי השכר החודשיים, ולהשוות אותם לאופן שבו התשלומים מבוצעים בפועל בשטח. זכרו כי בדיני עבודה המציאות תמיד גוברת על הנייר.
חשוב לזכור כי על תביעות שכר וזכויות סוציאליות חלים דיני התיישנות, ולכן המתנה ממושכת עלולה להוביל לאובדן בלתי הפיך של זכויות וכספים המגיעים לכם כחוק. לסיכום, בין אם מדובר בבונוס מותנה, בפרמיה על תפוקה או בעמלות מכירה אישיות, ההבדל בהגדרות הוא קריטי לכיסכם בעת פרישה או פיטורים ופעולה מוקדמת היא המפתח לשמירה מלאה על כל זכויותיכם.
כן, במידה רבה של סבירות. בפסיקת בתי הדין לעבודה נקבע כלל יסוד: הכינוי שניתן לתשלום בתלוש השכר אינו המבחן הקובע, אלא מהותו האמיתית של התשלום. פרמיה אמיתית נמדדת לפי תפוקה משתנה, מאמץ מיוחד או עמידה ביעדי ביצוע מדידים המשתנים מחודש לחודש. אם אתם מקבלים סכום זהה מדי חודש, ללא תלות בתפוקה, ביעדים או בנוכחות, מדובר ב”פרמיה פיקטיבית”, כלומר, בשכר יסוד לכל דבר ועניין שהוסווה על ידי המעסיק במטרה להקטין את עלויותיו הסוציאליות. במקרה כזה, נטל ההוכחה מועבר למעסיק להוכיח כי פעל מנגנון תמרוץ אמיתי. אם המעסיק לא יעמוד בנטל זה, בית הדין יקבע כי הסכום מהווה חלק בלתי נפרד משכר היסוד ויחייב את המעסיק בהשלמת פיצויי פיטורים מלאים, פדיון ימי חופשה והפרשות פנסיוניות.
החוק מעניק מענה מפורש ומדויק למצב זה במסגרת תקנה 9 לתקנות פיצויי פיטורים (חישוב הפיצויים, והתפטרות שרואים אותה כפיטורים). על פי התקנה, כאשר שכר העבודה מורכב כולו או חלקו מעמלות אישיות מתוך מחזור מכירות או רווחים, השכר הקובע לפיצויי פיטורים לא ייגזר מהעמלה של החודש האחרון בלבד, אלא יחושב על בסיס שכר היסוד בצירוף ממוצע העמלות שקיבל העובד במהלך 12 חודשי העבודה האחרונים שקדמו לסיום העסקתו. לדוגמה, אם שכר היסוד שלכם עומד על 8,000 ₪ וב-12 החודשים האחרונים צברתם עמלות מכירה בסך כולל של 72,000 ₪ (ממוצע של 6,000 ₪ לחודש), השכר הקובע לפיצויים יהיה 14,000 ש”ח עבור כל שנת ותק. מעסיקים רבים טועים או מטעים ומנסים לחשב את הפיצויים לפי שכר הבסיס בלבד, אך מדובר בהפרה בוטה של הדין המזכה אתכם בתביעת הפרשים משמעותית.
התשובה תלויה בשאלה האם מדובר בבונוס אמיתי שתלוי בשיקול דעת ורווחיות, או בנוהג מחייב שהפך לתנאי מכללא בחוזה העבודה. אם הבונוס הוגדר בבירור כמענק המותנה ברווחיות החברה או בשיקול דעת בלעדי של ההנהלה, ובשנה מסוימת החברה לא השיגה רווחים או החליטה משיקולים ענייניים שלא לחלקו, אין בכך הפרת חוזה. עם זאת, כאשר בונוס שנתי משולם באופן עקבי וקבוע לאורך שנים רבות ללא קשר לרווחי החברה או למדדי ביצוע, הוא עשוי לקבל מעמד של “נוהג מושרש” המהווה חלק בלתי נפרד מתנאי ההעסקה. ביטול פתאומי וחד-צדדי של תשלום כזה עלול להיחשב כהרעת תנאים מוחשית המזכה את העובד בהתפטרות בדין מפוטר (לפי סעיף 11(א) לחוק פיצויי פיטורים) ואף בתביעה לאכיפת התשלום.
בכל הנוגע לעמלות מכירה אישיות המהוות תמורה ישירה בעד העבודה הרגילה, עמלות אלו ככלל נכללות בהגדרת השכר הפנסיוני המבוטח מכוח צו ההרחבה לביטוח פנסיוני מקיף במשק, עד לתקרת גובה השכר הממוצע במשק (אלא אם נקבעה חובת הפרשה על מלוא השכר בהסכם קיבוצי או אישי מרחיב). לגבי פרמיות – כאשר מדובר בפרמיה אמיתית התלויה במאמץ מיוחד ובתפוקה משתנה מעבר לנורמה, ככלל אין חובה בדין להפריש בגינה לפנסיה (אלא אם הוסכם אחרת). אולם, אם מדובר בפרמיה פיקטיבית המשולמת כסכום קבוע, היא נחשבת לשכר רגיל המחייב הפרשות פנסיוניות מלאות. אי-הפרשה בגין רכיבים אלו בהתאם לדין פוגעת ישירות בצבירה הפנסיונית שלכם ומהווה עילה לתביעה כספית כנגד המעסיק.
ראשית, מומלץ לאסוף ולשמור באופן מסודר את כל תלושי השכר, הסכמי העבודה, נספחי התגמול והודעות על תנאי העסקה, לצד דוחות נוכחות ודוחות ביצועים או מכירות חודשיים המעידים על האופן שבו חושב השכר בפועל. שנית, כדאי לבצע השוואה רב-חודשית: האם התשלום המוגדר כ”פרמיה” או “בונוס” היה קבוע או משתנה? האם הוא הותנה ביעדים ספציפיים שהוצגו לכם? שלישית, פנו לקבלת ייעוץ משפטי אצל עורך דין המתמחה בדיני עבודה. עורך הדין יוכל לערוך תחשיב מקצועי ומדויק של הפערים שנצברו לזכותכם כולל הפרשי פיצויי פיטורים, פנסיה, ימי חופשה והודעה מוקדמת ולפנות אל המעסיק במכתב דרישה מנומק או להגיש תביעה מתאימה בבית הדין האזורי לעבודה בטרם יחולו דיני ההתיישנות.
